 ВОЙТИ В профиль
 Начать поиск
 О компании
 Новости
 О программном комплексе
 Контакты

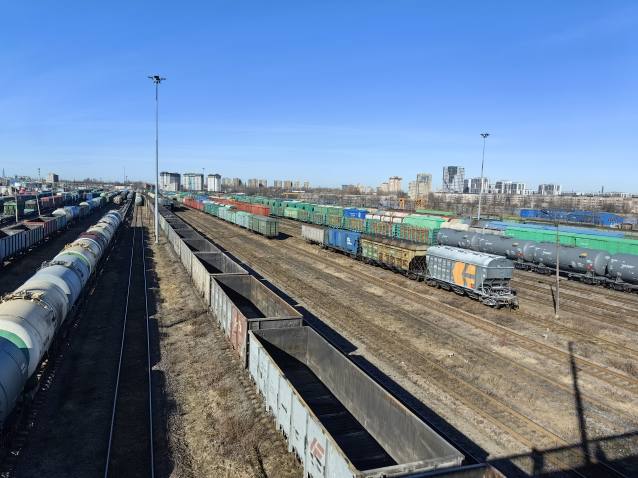
Парадокс 260 тысяч: почему при профиците вагонов их не хватает под погрузку
По сравнению с 2021 годом погрузка на сети снизилась примерно на 15%, грузооборот — на 11%. В пересчете на нормативный оборот вагона это дает, по нашей оценке, профицит не менее 260 тыс. единиц. Однако в сентябре срывы погрузки из-за отсутствия коммерчески пригодных вагонов носили массовый характер. Этот разрыв между общей статистикой и реальной доступностью парка — одна из ключевых проблем рынка.
Противоречия здесь нет, если разделять инвентарный и рабочий парк. На фоне избытка вагонов на путях общего пользования и введения новых регуляторных правил операторы массово отправляли технику в технологический отстой. Одновременно падение ставок предоставления совпало с резким удорожанием планового ремонта и ужесточением требований к приемке вагонов после него.
Стоимость капитального ремонта полувагона выросла примерно на 700 тыс. руб. — до 1 млн руб. Для оператора это конкретное инвестиционное решение: расходы на возвращение вагона в работу должны окупиться за счет ставки предоставления. Если ставка не покрывает эти затраты, вагон остается на путях необщего пользования. Его наличие в общем парке не помогает отправителю, которому нужно вывезти груз сейчас.
Дополнительные требования к ремонту тоже имеют свою цену. Например, обязательная окраска полувагона изнутри после капитального ремонта увеличивает расходы. Экономическая обоснованность таких решений должна обсуждаться с участием операторов и грузоотправителей: в конечном счете дополнительные затраты оплачиваются в составе стоимости перевозки. Это не вопрос компромисса с безопасностью, а вопрос обоснованности конкретных требований.
В результате формальный избыток парка соседствует с дефицитом доступных вагонов, который подталкивает ставки вверх. Для промышленного предприятия это означает, что привычного расчета железнодорожного тарифа уже недостаточно. Нужно учитывать доступность подвижного состава и изменение операторской ставки. Чем менее предсказуемы эти параметры, тем сложнее планировать поставки и обязательства перед покупателями.
В перспективе 2027 года я ожидаю сохранения волатильности: дальнейшего роста ставок, локальных дефицитов специализированного парка и рисков невывоза грузов на ограничивающих направлениях. Сколько вагонов вернется из отстоя, будет во многом зависеть от доходности операторов и требований к ремонту.
Поэтому оценивать положение дел только по общему количеству вагонов неправильно. Важно понимать, какая часть парка действительно готова работать и при какой экономике. А долгосрочный резерв — в сокращении оборота и непроизводительных простоев: отрасли нужны не просто дополнительные вагоны, а большая отдача от каждого из них.


