 ВОЙТИ В профиль
 Начать поиск
 О компании
 Новости
 О программном комплексе
 Контакты

23.10.2026
Инфографика: Акционерное общество «Первая Грузовая Компания».
Погрузка перешла к снижению (-1,2%) при продолжающемся росте грузооборота (+3,4%)
В сентябре погрузка на сети РЖД составила 90,3 млн т, снизившись на 1,2% к сентябрю прошлого года. После 5 месяцев роста в апреле–августе годовая динамика вновь стала отрицательной. За январь–сентябрь погружено 824,4 млн т — на 0,7% меньше, чем годом ранее.
Грузооборот в сентябре вырос на 3,4% год к году, до 206,3 млрд тарифных т-км. За 9 месяцев грузооборот достиг 1 867,8 млрд т-км, прибавив 0,9%. Опережающая динамика грузооборота обусловлена переориентацией грузопотоков и увеличением дальности перевозок.
Основную поддержку погрузке в сентябре оказали зерно (+9%), черные металлы (+2,5%) и цемент (+7,3%). Погрузка металлолома увеличилась на 50,2%, цветной руды — на 6,5%, промышленного сырья — на 2,7%. При этом уголь, поддерживавший общую динамику в августе, перешёл к снижению (-2,6%), а спад нефтяных грузов вновь усилился (-12,6%).
При этом основной вклад в снижение погрузки внесло сокращение экспортных отправок: нефтяных грузов (-25%), черных металлов (-30%), железной руды (-15%), лесных грузов (-12%). На внутренних направлениях сократились отправки строительных грузов (-5%), а также нефтяных грузов (-6%).
Ожидания по погрузке на 2026 год сместились в сторону снижения: первоначальный план РЖД предусматривал 1,132 млрд тонн, или рост примерно на 1,4%, однако в сентябре глава компании Олег Белозёров допустил завершение года немного ниже прошлогоднего уровня, связав результат с предъявлением грузов экономикой и динамикой последних месяцев. Сентябрьский прогноз Минэкономразвития предусматривает погрузку на уровне 1,110 млрд тонн, на 0,6% меньше прошлого года. По оценке аналитиков компании «Эйлер» по итогам года погрузка составит 1,101 млрд тонн, снижение на 1,4%. Таким образом, актуальные оценки предполагают итог около 1,10–1,11 млрд тонн и небольшое годовое сокращение вместо первоначально запланированного роста.
Уголь утратил роль основного драйвера роста погрузки
В сентябре погрузка угля составила 25,9 млн т, сократившись на 2,6% год к году. За девять месяцев погружено 245,9 млн т угля, на 2,3% больше, чем годом ранее.
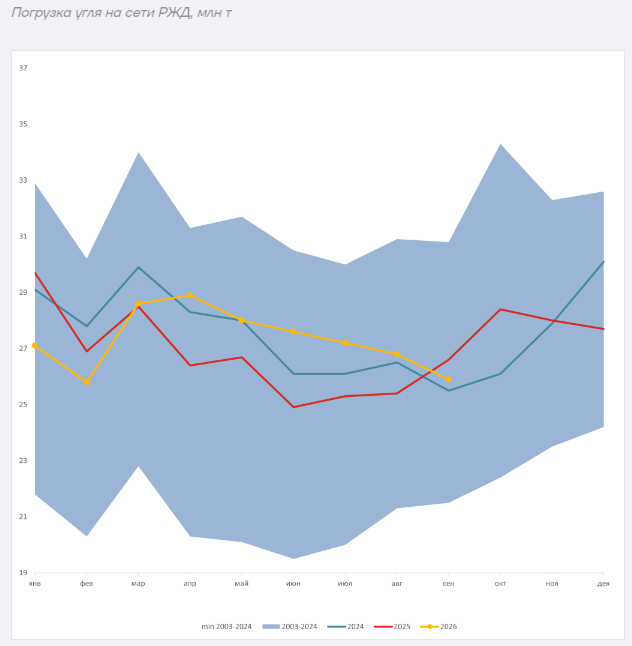
Экспортные перевозки угля в сентябре снизились на 1 % год к году и почти на 10% к августу. Внутренние перевозки уменьшились на 4,3% год к году, но выросли к августу на +6%. Таким образом, слабее прошлого года оказались оба сегмента, а относительно августа особенно заметно сократился экспорт.
География экспорта продолжила меняться. Перевозки в порты Азово-Черноморского бассейна упали с 1,6 млн т в сентябре прошлого года до менее 50 тыс. т в сентябре 2026 г. Одновременно подвоз к балтийским портам увеличился в 1,5 раза, а к портам Белого и Баренцева морей — в 3,5 раза. Совокупный прирост этих двух направлений, около 2 млн т, превысил падение южных отправок. В то же время перевозки к дальневосточным портам снизились на 3%, а через сухопутные переходы в Китай, Монголию и Корею — на 25%.
Отправки в Китай в сентябре были на 1% выше прошлогоднего уровня, но на 9% ниже августа. В Индию перевозки сократились вдвое год к году, в Турцию — на 20%.
В Китае спрос на импортный уголь сдерживают накопленные запасы и более слабая загрузка теплоэлектростанций. В сентябре импорт составил 43,4 млн т, сократившись на 6% год к году, хотя относительно августа вырос на 3%. По данным китайского Госстата, тепловая генерация в сентябре уменьшилась на 1,4% год к году, тогда как атомная, ветровая и солнечная выросли соответственно на 22%, 11% и 20%. Сокращение собственной добычи не превратилось в сопоставимый прирост закупок импортного топлива: на баланс влияют запасы и изменение структуры генерации.
В Индии импорт угля и кокса в сентябре сократился на 15% год к году, до 18,7 млн т: закупки энергетического угля снижались, а коксующегося — росли. При этом потребление электроэнергии увеличилось на 11%, тепловая генерация — на 16%, а запасы угля на электростанциях упали до 19 млн т против 47 млн т годом ранее. Пополнение запасов за счёт импорта сдерживают высокие цены: индонезийский уголь калорийностью 5 900 ккал/кг подорожал до $111/т — на 8% к августу и на 47% год к году.
В Индонезии поставки угля сдерживают задержки согласования планов добычи и низкий уровень воды в реках Калимантана, затрудняющий перевозку к портам. В III квартале экспорт энергетического угля составил около 107 млн т — минимум для этого периода с 2021 года. Власти продолжают регулировать объёмы добычи для поддержания баланса спроса и предложения.
По предварительной таможенной статистике Вьетнама, в сентябре импорт российского угля составил 1,2 млн т — почти втрое больше, чем годом ранее, когда он достигал около 420 тыс. т. Однако весь этот объём нельзя относить к перевозкам по сети РЖД. По данным Argus, за январь–сентябрь через сахалинский порт Шахтёрск во Вьетнам отправлено около 2 млн т угля — в восемь раз больше прошлогоднего уровня и около 20% совокупных российских поставок за этот период. Уголь Солнцевского разреза поступает в этот порт по конвейеру, без участия железнодорожного транспорта. Таким образом, часть роста вьетнамского импорта обеспечивается поставками вне сети РЖД.
Ценовая конъюнктура российского угольного экспорта улучшилась: на начало октября уголь 6 000 подорожал до почти $125/т FOB Восточный и $105/т FOB Балтика. Рост котировок и ослабление рубля повысили расчётные нетбэки кузбасского угля на 5–20% в зависимости от направления. Возможности расширения экспорта поддерживают сезонный спрос в Азии и ограничения индонезийских поставок. Однако реализовать благоприятную конъюнктуру мешают ограниченные возможности инфраструктуры и конкуренция с зерном за провозные мощности. Нестабильность поставок уже приводит к потере части турецких покупателей, переключающихся на колумбийский уголь.
Нефть и нефтепродукты: экспорт тянет погрузку вниз
Сентябрьская погрузка нефти и нефтепродуктов составила 13,2 млн т — на 12,6% меньше, чем годом ранее. За январь–сентябрь погружено 135,5 млн т, на 7,9% меньше прошлогоднего результата.
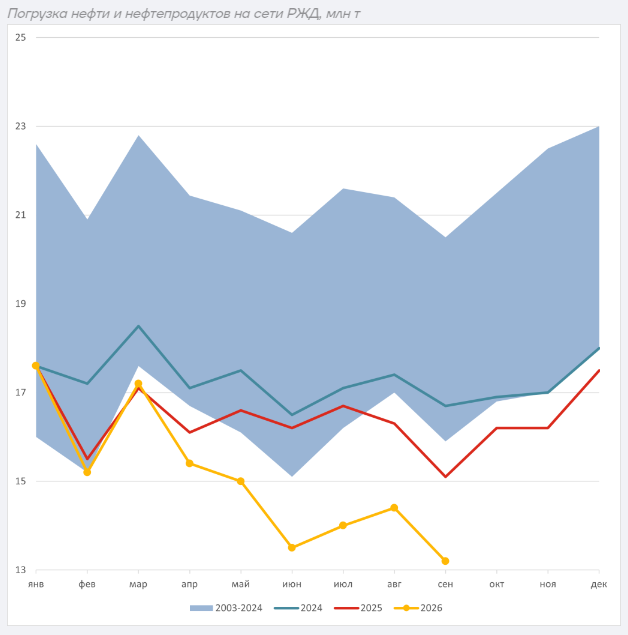
В сентябре основное сокращение перевозок нефтяных грузов пришлось на экспорт: отправки снизились на 24% год к году, тогда как внутренние перевозки оказались устойчивее — падение на 6%.
Сокращение охватило несколько крупных направлений. Отправки с указанием ОАЭ (продажи трейдерам) уменьшились на 20% год к году, до 1,5 млн т, Китая — на 15%, до менее 1 млн т. Одновременно выросли перевозки в Сингапур — до 420 тыс. т, на 30%, в Монголию — до 300 тыс. т, на 30%, и в Бразилию — до 150 тыс. т, почти в 2 раза. Эти прибавки оказались существенно меньше потерь на основных направлениях.
Средняя цена Brent в сентябре выросла примерно с 91 до 117 $/барр., на 28% к августу. МЭА в октябрьском отчёте отмечает, что высокие цены и фрахт сочетаются с ограниченной доступностью топлива. Оценка агентства на IV квартал предусматривает снижение мирового нефтяного спроса на 2,5 млн баррелей в сутки год к году. Слабее спрос становится отчасти именно из-за высокой стоимости и перебоев предложения.
Для грузовой базы российских НПЗ существеннее физическая возможность перерабатывать нефть и отгружать продукт. МЭА связывает сокращение российского производства топлива с повреждением перерабатывающих мощностей и подчёркивает: смягчение экспортных ограничений само по себе не возвращает утраченный выпуск. Китай также сократил переработку в сентябре на 8,4% год к году, до примерно 57 млн т.
По оценке CREA, в сентябре российский морской экспорт нефтепродуктов вырос на 2% к августу, тогда как железнодорожный экспорт нефти и нефтепродуктов сократился на 16%. При этом Россия импортировала по морю около 234 тыс. т нефтепродуктов. Объём уменьшился на 44% к августу, но оставался вторым по величине с января 2022 года. Такая встречная торговля указывает на необходимость закрывать отдельные продуктовые и региональные дисбалансы. В краткосрочной перспективе основной потенциал восстановления погрузки связан с возвращением перерабатывающих мощностей.
Строительные грузы и цемент демонстрируют разную динамику
Погрузка строительных грузов в сентябре составила 9,2 млн т, снизившись на 5,2% к прошлому году. За 9 месяцев погружено 72,9 млн т, на 3,7% меньше, чем годом ранее.
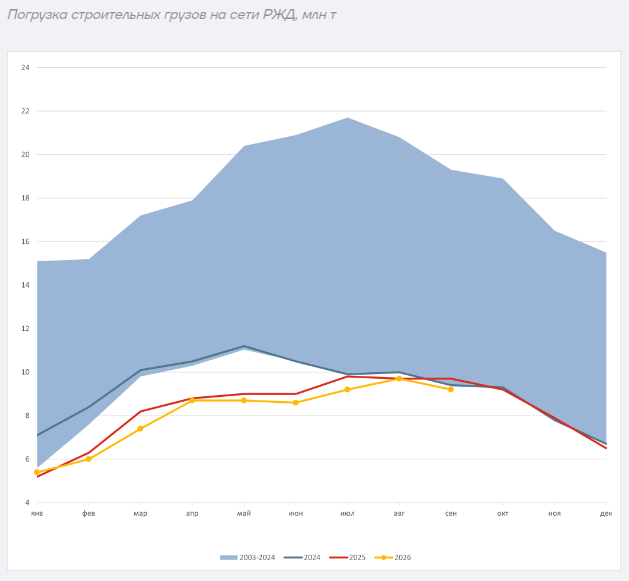
Цемент сохраняет положительную годовую динамику: по данным РЖД, сентябрьский рост составил 7,3%. За январь–сентябрь погрузка цемента составила 15,5 млн т, всё ещё на 2,7% ниже прошлогоднего уровня.
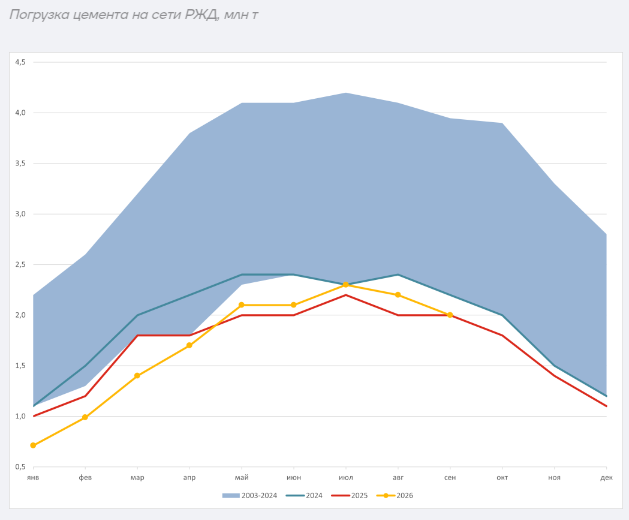
Внутренние перевозки строительных грузов сократились на 4,6% год к году, до 11,2 млн т. Наиболее заметные потери пришлись на Московскую область — около 240 тыс. т, Татарстан — 120 тыс. т, Тюменскую область — 110 тыс. т. В то же время Краснодарский край увеличил приём примерно на 110 тыс. т, Саратовская область — на 110 тыс. т, Белгородская — на 70 тыс. т. Такое сочетание указывает на неравномерный спрос по регионам и проектам; рост на отдельных стройках пока не компенсирует снижение в крупнейших центрах потребления.
Внутренние перевозки цемента увеличились примерно на 6%, до 2 млн т, экспортные — в 1,5 раза, до 120 тыс. т. Основную прибавку внутри страны обеспечили Татарстан — около 40 тыс. т, Дагестан — 30 тыс. т, Приморский край и Архангельская область — примерно по 20 тыс. т.
Общеотраслевая статистика не подтверждает столь же сильного роста цементного спроса, как в железнодорожной погрузке. По оценке «Союзцемента», опубликованной 14 октября, потребление цемента в России в сентябре составило около 6,2 млн т: снижение на 1% год к году и на 4% к августу. Производство выросло на 2% год к году, до 6,1 млн т. За январь–сентябрь потребление сократилось на 7%, до 44 млн т, производство — на 6%, до 43 млн т. Снижение внутреннего спроса сопровождается сокращением импорта цемента. За девять месяцев он уменьшился на 20%, до 2,4 млн т, тогда как экспорт вырос на 3%, примерно до 1 млн т.
В сентябре ввод жилья в России сократился на 9% год к году, до 8,2 млн кв. м: ввод многоквартирных домов снизился на четверть, примерно до 3 млн кв. м, тогда как ИЖС впервые с начала года показало рост — на 4%, до 5,3 млн кв. м. За январь–сентябрь общий ввод уменьшился на 13%, до 66,3 млн кв. м, преимущественно за счёт ИЖС: в этом сегменте снижение составило 21%, до 41,4 млн кв. м, тогда как ввод многоквартирного жилья вырос на 3%, до 24,9 млн кв. м.
По данным ДОМ.РФ, в сентябре запущено около 3,8 млн кв. м жилья: на 42% больше августа, но на 5% меньше прошлого года. За девять месяцев запуски выросли на 5%, однако прирост обеспечило начало года: во II квартале они снизились на 6%, в III — на 8% год к году. Поэтому сильное месячное восстановление с августовской базы не отменяет более слабого формирования новых проектов во второй половине года.
Финансирование продолжает ограничивать скорость восстановления строительной отрасли. В сентябре Банк России сохранил ключевую ставку на уровне 14% и оценивал неценовые условия кредитования как жёсткие. Вместе с тем регулятор отмечал восстановление инвестиционной активности относительно начала года. В краткосрочной перспективе, с сезонным снижением строительной активности, вероятно сохранение региональной неоднородности перевозок.
Железная руда: восстановление после летнего падения экспорта
В сентябре погрузка железной и марганцевой руды составила 8,7 млн т, сохранив уровень прошлого года и увеличившись на 2,4% к августу. За 9 месяцев погружено 79,6 млн т, на 0,8% меньше, чем годом ранее. Внутренние перевозки по кубу составили 7,1 млн т, снизившись примерно на 1% год к году.
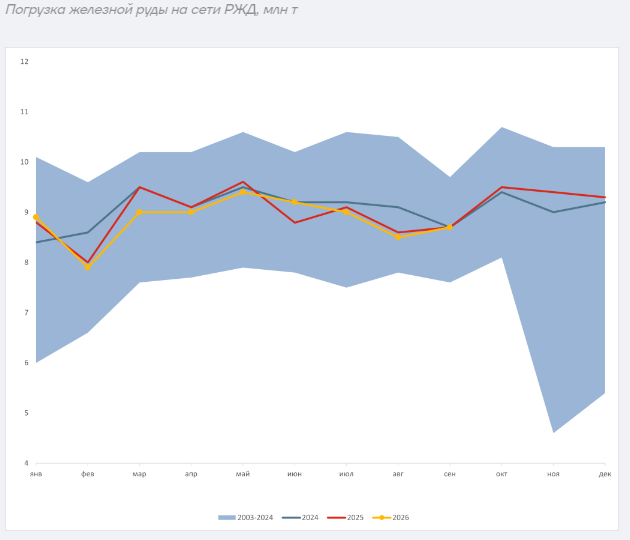
Экспорт увеличился к августу почти на 5%, но остался на 15% ниже сентября прошлого года. Таким образом, сентябрь принёс частичное восстановление после летнего снижения, а не возврат к прежним объёмам. Отправки в Китай составили 1,1 млн т: они почти не изменились к августу, но сократились на треть год к году.
Маршрутная детализация объясняет существенную часть этого спада. В сентябре прошлого года через Азово-Черноморские порты в Китай следовало около 0,8 млн т руды; в сентябре текущего такие отправки не осуществлялись. Поставки через сухопутные переходы выросли на 10%, через порты Белого и Баренцева морей — на 60%. По сравнению с августом отправки в северные порты с назначением в Китай удвоились, но одновременно сократились сухопутные отправки и прекратились августовские отправки в Балтийские порты. Поэтому общий китайский объём остался практически прежним.
На турецком направлении также произошла смена маршрута: весь сентябрьский поток, около 100 тыс. т, прошёл через Балтику; южные порты не использовались. Отправки в Турцию превышают прошлогодние на 35%, но уступают августовским на 15%. Дополнительную поддержку дали Казахстан, куда направлено около 170 тыс. т, и новая в сентябрьском сравнении поставка в Индию через порты Балтики — около 85 тыс. т. Расширение этих направлений пока не заменило выпавший китайский поток через южные порты.
Общий китайский импорт руды сократился заметно меньше российских отправок. Это указывает на существенную роль ограничений отдельных российских экспортных маршрутов. По китайским таможенным данным, в сентябре Китай импортировал около 110 млн т железной руды: на 5,5% меньше прошлого года и на 1% больше августа. За 9 месяцев импорт, напротив, увеличился на 4%, примерно до 955 млн т. Российский железнодорожный поток в Китай потерял за сентябрь 35% год к году. При этом среднемесячная цена руды с содержанием железа 62% на базисе CFR Китай в серии Всемирного банка составила около 98 $/т против 96 $/т в августе.
Внутренний рынок частично сглаживает внешние потери. По предварительным данным «Корпорации Чермет», российская выплавка стали в сентябре выросла на 6% год к году, хотя за девять месяцев оставалась ниже прошлогодней на 3%. Это создаёт более благоприятный текущий фон для поставок руды металлургам, чем накопленная годовая динамика. В краткосрочной перспективе устойчивость восстановления погрузки руды будет зависеть от загрузки отечественных комбинатов и эффективности северных и сухопутных экспортных маршрутов.
Чёрные металлы: внутренние перевозки растут при слабом экспорте
Погрузка чёрных металлов в сентябре выросла на 2,5% год к году, до 3,9 млн т. За 9 месяцев погружено 35,2 млн т, на 8,5% меньше прошлогоднего результата.
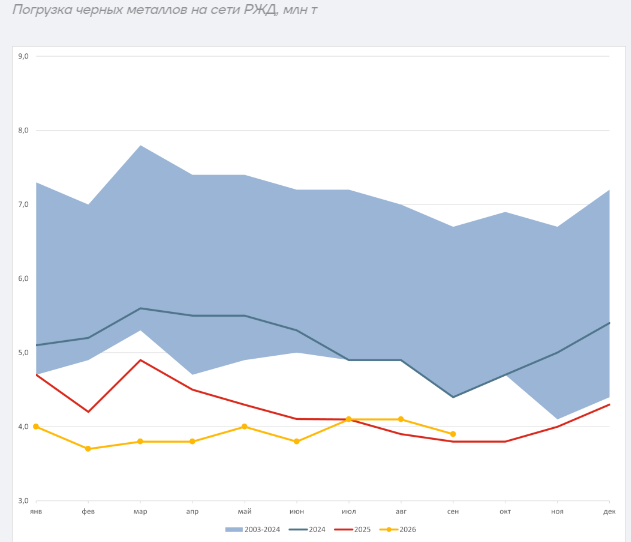
Внутренние перевозки увеличились почти на 20% год к году, тогда как экспорт сократился на 30%. Среди крупнейших направлений выделяются Бельгия (в том числе поставки слябов на местные прокатные заводы) — около 500 тыс. т, Казахстан и Узбекистан — примерно по 200 тыс. т. Отправки в Китай выросли с низкой прошлогодней базы до 130 тыс. т; относительно августа объём увеличился более чем втрое. При этом поток в Турцию сократился до 95 тыс. т — на 85% год к году и на 55% к августу на фоне ограничений логистики АЧБ. Рост других направлений пока не компенсирует этот провал.
Производственные показатели подтверждают сентябрьское оживление российской металлургии, но не завершение спада. По предварительной оценке «Корпорации Чермет», выплавка стали достигла 5,5 млн т, увеличившись на 5,8% год к году, выпуск проката — 4,7 млн т, на 2,6% больше. За 9 месяцев производство стали составило около 49 млн т и уменьшилось на 3,2%, проката — 43 млн т, на 3,3% меньше.
Перенаправление экспорта на Балтику осложняется конкуренцией с зерновыми грузами, получившими приоритет при перевозке по железной дороге. Металлурги сообщали о несогласовании заявок, медленной выгрузке в портах и нехватке локомотивов для вывода порожних вагонов с припортовых станций. Переориентация потоков с юга повышает стоимость доставки стали на 20–30%, а дополнительные расходы при перевозке слябов оцениваются примерно в $30/т. В краткосрочной перспективе логистические ограничения и рост затрат продолжат сдерживать экспорт.
Лесные грузы продолжают терять объёмы на китайском направлении
В сентябре погрузка лесных грузов составила 1,7 млн т — на 10,5% меньше и прошлого года, и августа. За январь–сентябрь погружено 18,1 млн т, на 4,5% ниже прошлогоднего уровня.
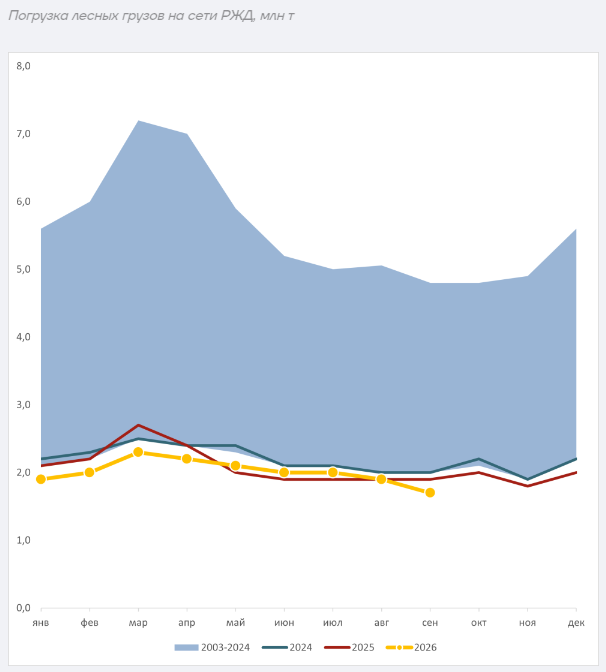
Экспортные перевозки лесных грузов сократились на 12% год к году, а внутренние — на 5%. Главный вклад в годовое сокращение внёс Китай. Перевозки туда уменьшились на 20%, до менее 500 тыс. т, обеспечив почти 90% чистой потери экспортного объёма лесных грузов. Рост отправок в Узбекистан на 9% и в Египет на 40%, оказался недостаточным для компенсации. Китай по-прежнему формирует около половины железнодорожного экспорта этой номенклатуры, поэтому диверсификация рынков пока лишь ограничивает последствия снижения основного потока.
Согласно китайской таможенной статистике за восемь месяцев: импорт древесины уменьшился на 5%, примерно до 36 млн куб. м, в том числе пиломатериалов — на 9%, до 15 млн куб. м, круглого леса — на 2%, до 21 млн куб. м.
Сокращение инвестиций в китайскую недвижимость примерно на 21% за 9 месяцев создаёт предпосылки для дальнейшего снижения спроса на древесину, используемую в строительстве и отделке. В такой ситуации рост Узбекистана и Египта полезен для диверсификации российских отгрузок, однако значительно меньший размер этих потоков не позволяет быстро заместить Китай.
Удобрения: экспорт восстанавливается при сокращении внутренних перевозок
Погрузка химических и минеральных удобрений в сентябре составила 5,5 млн т, на 1,8% меньше прошлого года. За 9 месяцев погружено 51,7 млн т удобрений, на 1,5% меньше, чем годом ранее.
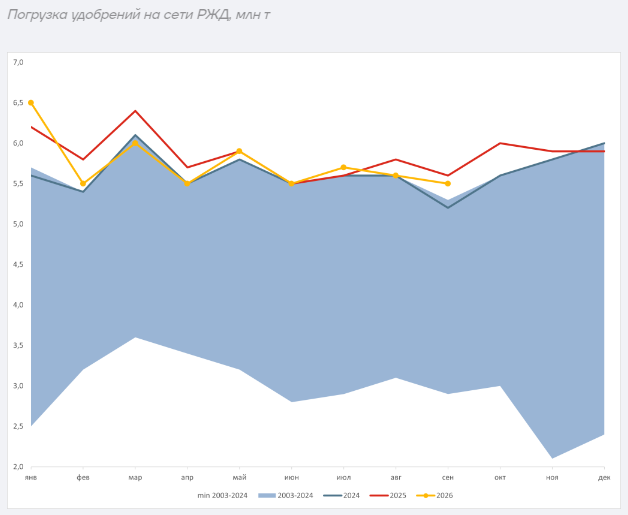
Экспортные перевозки выросли на 2% год к году, тогда как внутренние перевозки снизились на 3% год к году.
Крупнейшим направлением остаётся Бразилия, занимающая более 40% экспортного объёма. Поставки туда увеличились на четверть год к году. Отправки в Китай оказались на 20% меньше прошлогоднего уровня. Одновременно резко выросли объёмы с указанием ОАЭ до 1 млн т, при практически полной остановке грузопотока с указанием Швейцарии с 0,8 млн т. Синхронность этих изменений может отражать перемену коммерческого оформления потоков.
Бразильский рынок даёт важный пример расхождения между российскими отправками и общим импортом покупателя. По данным Secex, в сентябре Бразилия импортировала около 3,1 млн т удобрений — на 28% меньше прошлого года. За 9 месяцев импорт уменьшился на 16%, до 28,5 млн т. На этом фоне рост российских железнодорожных отправок с указанием Бразилии на четверть нельзя объяснять общим расширением закупок страны. Он может отражать усиление позиций российских поставщиков, изменение видов продукции и календаря отправки относительно морской доставки и таможенного оформления.
Мировые цены по видам удобрений расходятся. В сентябрьских данных Всемирного банка карбамид подорожал примерно с 390 до 408 $/т, диаммофос — с 794 до 801 $/т, тогда как гранулированный хлористый калий на базисе CFR Бразилия подешевел с 387 до 368 $/т.
В краткосрочной перспективе поддержкой экспорта могут оставаться сезонные потребности сельхозпроизводителей и конкурентоспособность отдельных российских продуктов. Ограничением выступает способность покупателей оплачивать закупки при высоких издержках.
Зерно поддерживает погрузку на фоне перестройки экспортных маршрутов
Погрузка зерна в сентябре увеличилась на 9% год к году. За январь–сентябрь отправлено 23,9 млн т зерна, на 42,2% больше, чем годом ранее. Высокий накопленный прирост сохраняется, но сентябрьский темп роста к прошлому году заметно ниже августовского.
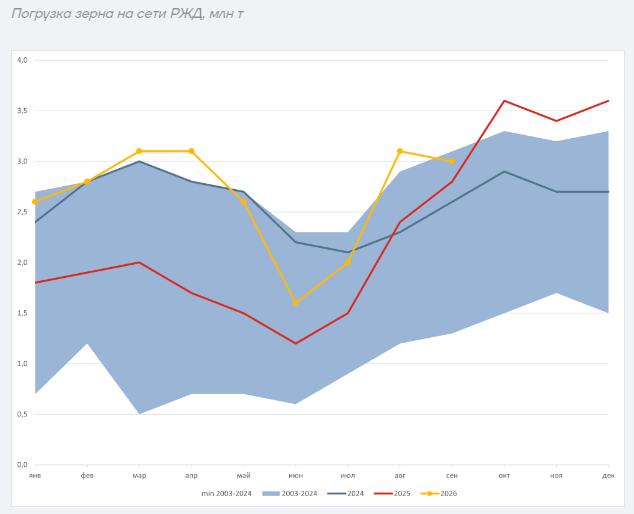
В сентябре экспортные перевозки зерна по железной дороге выросли на четверть год к году, тогда как внутренние снизились на 20%. В структуре экспортных отправок заметно увеличилась роль Китая и соседних рынков. Перевозки в Китай удвоились, достигнув почти 450 тыс. т. В Казахстан направлено около 300 тыс. т — вчетверо больше прошлогоднего и более чем вдвое больше августовского объёма.
На традиционных направлениях динамика оставалась слабее. Отправки в Египет сократились на 60% год к году, до 350 тыс. т, в Турцию — на 13%, почти до 300 тыс. т, хотя относительно августа выросли на 20%. Перевозки в Саудовскую Аравию уменьшились на четверть, до 160 тыс. т. Дополнительные объёмы обеспечили ЮАР — около 140 тыс. т, Нигерия — 120 тыс. т и Мексика — 110 тыс. т.
Рост железнодорожных отправок сопровождается перестройкой маршрутов, но пока не означает восстановления экспорта в целом. По оценке «Совэкона» от 15 октября, сентябрьский экспорт пшеницы составил около 2,6 млн т, а октябрьский может достигнуть 2,5 млн т — на 54% меньше прошлогоднего уровня. Компания связывает слабый вывоз прежде всего с ограничениями черноморской логистики. Балтика компенсирует их лишь частично: в сентябре через её порты было экспортировано около 1,6 млн т против 0,4 млн т в августе, в том числе 1,2 млн т через российские терминалы.
Более оптимистичную оценку 16 октября представил «Русагротранс»: около 3 млн т экспорта пшеницы в октябре против уточнённых 2,9 млн т в сентябре. При этом примерно 65% октябрьских отгрузок компания ожидает через Балтику. Таким образом, оценки общего вывоза различаются, но обе указывают на возросшую зависимость экспорта от северо-западного направления.
Поддержать переориентацию должен повышенный приоритет зерна на железной дороге. Зерновые грузы переведены в третью категорию очередности, что даёт им преимущество перед большинством других грузов при распределении ограниченной пропускной способности. Однако ускорение само по себе не устраняет перегруженность припортовых станций и недостаток мощностей хранения. Одновременно альтернативные маршруты дорожают: с 13 октября плата за использование железнодорожной инфраструктуры Латвии при транзите российского зерна повышена в среднем на 25%.
Предложение зерна также ожидается несколько ниже прошлогоднего. ИКАР 12 октября снизил прогноз урожая со 138 до 137 млн т, в том числе пшеницы — с 88,5 до 88 млн т. Для сравнения, по итоговым данным Росстата, в 2025 году было собрано 141,2 млн т зерна, включая 91,1 млн т пшеницы. Таким образом, прогноз ИКАР предполагает сокращение урожая примерно на 3%. Оценка экспортного потенциала зерна на сезон 2026/27 уменьшена с 55 до 52,8 млн т, пшеницы — с 43,5 до 42 млн т.
В ближайшие месяцы приоритет зерна и дальнейшее освоение альтернативных маршрутов поддержат железнодорожные отправки. Однако без восстановления черноморской логистики возможности быстрого наращивания экспорта останутся ограниченными, а нагрузка на подходы к балтийским портам — высокой.
Ставки аренды: рост продолжается при сокращении доступного парка
По оценке NEFT Research, в начале октября ставка аренды полувагона достигла 1 090 руб./сутки, увеличившись на 4% относительно сентября и на 63% год к году. Рост поддерживают сезонные отгрузки угля российским энергетикам и локальная нехватка вагонов. Дополнительное давление создаёт замедление оборота на экспортных маршрутах: переориентация грузопотоков с юга увеличивает нагрузку на железнодорожную инфраструктуру Северо-Запада.
Повышение ставок происходит при сохраняющемся значительном расчётном профиците полувагонов: на начало октября он оценивался в 162 тыс. ед., увеличившись за месяц на 11 тыс. Неиспользуемый рабочий парк составлял около 51 тыс. полувагонов, из которых более 22 тыс. имели просроченный плановый ремонт (но эти вагоны остались в статусе рабочего парка). Таким образом, доступный резерв составлял лишь 29 тыс. вагонов — примерно на 6 тыс. меньше, чем месяцем ранее. При этом оперативно вернуть в перевозочный процесс можно только 12,3 тыс. полувагонов.
Фактически неисправный парк, включая вагоны с просроченным ремонтом, числящиеся в рабочем парке, достиг 124 тыс. полувагонов — около 19% их общей численности. За месяц он увеличился примерно на 5 тыс. ед. При этом объёмы плановых ремонтов практически не меняются: в сентябре отремонтировано около 9,4 тыс. полувагонов против 9,5 тыс. в августе. Поэтому значительный формальный избыток вагонов сочетается с сокращением доступного исправного резерва и локальными трудностями с привлечением парка.
Производство нового подвижного состава остаётся ниже прошлогоднего уровня. В сентябре российские предприятия выпустили 3,5 тыс. грузовых вагонов — на 4% меньше год к году, но на 1% больше августа. За январь–сентябрь выпуск сократился на 25%, до 31 тыс. ед., в том числе полувагонов — на 39%, до 10,8 тыс. С начала года из парка выбыло около 24,5 тыс. грузовых вагонов, а его общая численность с учётом регистрации нового подвижного состава выросла на 6,2 тыс., до 1,412 млн ед. на начало октября.
Грузооборот в сентябре вырос на 3,4% год к году, до 206,3 млрд тарифных т-км. За 9 месяцев грузооборот достиг 1 867,8 млрд т-км, прибавив 0,9%. Опережающая динамика грузооборота обусловлена переориентацией грузопотоков и увеличением дальности перевозок.
Основную поддержку погрузке в сентябре оказали зерно (+9%), черные металлы (+2,5%) и цемент (+7,3%). Погрузка металлолома увеличилась на 50,2%, цветной руды — на 6,5%, промышленного сырья — на 2,7%. При этом уголь, поддерживавший общую динамику в августе, перешёл к снижению (-2,6%), а спад нефтяных грузов вновь усилился (-12,6%).
При этом основной вклад в снижение погрузки внесло сокращение экспортных отправок: нефтяных грузов (-25%), черных металлов (-30%), железной руды (-15%), лесных грузов (-12%). На внутренних направлениях сократились отправки строительных грузов (-5%), а также нефтяных грузов (-6%).
Ожидания по погрузке на 2026 год сместились в сторону снижения: первоначальный план РЖД предусматривал 1,132 млрд тонн, или рост примерно на 1,4%, однако в сентябре глава компании Олег Белозёров допустил завершение года немного ниже прошлогоднего уровня, связав результат с предъявлением грузов экономикой и динамикой последних месяцев. Сентябрьский прогноз Минэкономразвития предусматривает погрузку на уровне 1,110 млрд тонн, на 0,6% меньше прошлого года. По оценке аналитиков компании «Эйлер» по итогам года погрузка составит 1,101 млрд тонн, снижение на 1,4%. Таким образом, актуальные оценки предполагают итог около 1,10–1,11 млрд тонн и небольшое годовое сокращение вместо первоначально запланированного роста.
Уголь утратил роль основного драйвера роста погрузки
В сентябре погрузка угля составила 25,9 млн т, сократившись на 2,6% год к году. За девять месяцев погружено 245,9 млн т угля, на 2,3% больше, чем годом ранее.
Экспортные перевозки угля в сентябре снизились на 1 % год к году и почти на 10% к августу. Внутренние перевозки уменьшились на 4,3% год к году, но выросли к августу на +6%. Таким образом, слабее прошлого года оказались оба сегмента, а относительно августа особенно заметно сократился экспорт.
География экспорта продолжила меняться. Перевозки в порты Азово-Черноморского бассейна упали с 1,6 млн т в сентябре прошлого года до менее 50 тыс. т в сентябре 2026 г. Одновременно подвоз к балтийским портам увеличился в 1,5 раза, а к портам Белого и Баренцева морей — в 3,5 раза. Совокупный прирост этих двух направлений, около 2 млн т, превысил падение южных отправок. В то же время перевозки к дальневосточным портам снизились на 3%, а через сухопутные переходы в Китай, Монголию и Корею — на 25%.
Отправки в Китай в сентябре были на 1% выше прошлогоднего уровня, но на 9% ниже августа. В Индию перевозки сократились вдвое год к году, в Турцию — на 20%.
В Китае спрос на импортный уголь сдерживают накопленные запасы и более слабая загрузка теплоэлектростанций. В сентябре импорт составил 43,4 млн т, сократившись на 6% год к году, хотя относительно августа вырос на 3%. По данным китайского Госстата, тепловая генерация в сентябре уменьшилась на 1,4% год к году, тогда как атомная, ветровая и солнечная выросли соответственно на 22%, 11% и 20%. Сокращение собственной добычи не превратилось в сопоставимый прирост закупок импортного топлива: на баланс влияют запасы и изменение структуры генерации.
В Индии импорт угля и кокса в сентябре сократился на 15% год к году, до 18,7 млн т: закупки энергетического угля снижались, а коксующегося — росли. При этом потребление электроэнергии увеличилось на 11%, тепловая генерация — на 16%, а запасы угля на электростанциях упали до 19 млн т против 47 млн т годом ранее. Пополнение запасов за счёт импорта сдерживают высокие цены: индонезийский уголь калорийностью 5 900 ккал/кг подорожал до $111/т — на 8% к августу и на 47% год к году.
В Индонезии поставки угля сдерживают задержки согласования планов добычи и низкий уровень воды в реках Калимантана, затрудняющий перевозку к портам. В III квартале экспорт энергетического угля составил около 107 млн т — минимум для этого периода с 2021 года. Власти продолжают регулировать объёмы добычи для поддержания баланса спроса и предложения.
По предварительной таможенной статистике Вьетнама, в сентябре импорт российского угля составил 1,2 млн т — почти втрое больше, чем годом ранее, когда он достигал около 420 тыс. т. Однако весь этот объём нельзя относить к перевозкам по сети РЖД. По данным Argus, за январь–сентябрь через сахалинский порт Шахтёрск во Вьетнам отправлено около 2 млн т угля — в восемь раз больше прошлогоднего уровня и около 20% совокупных российских поставок за этот период. Уголь Солнцевского разреза поступает в этот порт по конвейеру, без участия железнодорожного транспорта. Таким образом, часть роста вьетнамского импорта обеспечивается поставками вне сети РЖД.
Ценовая конъюнктура российского угольного экспорта улучшилась: на начало октября уголь 6 000 подорожал до почти $125/т FOB Восточный и $105/т FOB Балтика. Рост котировок и ослабление рубля повысили расчётные нетбэки кузбасского угля на 5–20% в зависимости от направления. Возможности расширения экспорта поддерживают сезонный спрос в Азии и ограничения индонезийских поставок. Однако реализовать благоприятную конъюнктуру мешают ограниченные возможности инфраструктуры и конкуренция с зерном за провозные мощности. Нестабильность поставок уже приводит к потере части турецких покупателей, переключающихся на колумбийский уголь.
Нефть и нефтепродукты: экспорт тянет погрузку вниз
Сентябрьская погрузка нефти и нефтепродуктов составила 13,2 млн т — на 12,6% меньше, чем годом ранее. За январь–сентябрь погружено 135,5 млн т, на 7,9% меньше прошлогоднего результата.
В сентябре основное сокращение перевозок нефтяных грузов пришлось на экспорт: отправки снизились на 24% год к году, тогда как внутренние перевозки оказались устойчивее — падение на 6%.
Сокращение охватило несколько крупных направлений. Отправки с указанием ОАЭ (продажи трейдерам) уменьшились на 20% год к году, до 1,5 млн т, Китая — на 15%, до менее 1 млн т. Одновременно выросли перевозки в Сингапур — до 420 тыс. т, на 30%, в Монголию — до 300 тыс. т, на 30%, и в Бразилию — до 150 тыс. т, почти в 2 раза. Эти прибавки оказались существенно меньше потерь на основных направлениях.
Средняя цена Brent в сентябре выросла примерно с 91 до 117 $/барр., на 28% к августу. МЭА в октябрьском отчёте отмечает, что высокие цены и фрахт сочетаются с ограниченной доступностью топлива. Оценка агентства на IV квартал предусматривает снижение мирового нефтяного спроса на 2,5 млн баррелей в сутки год к году. Слабее спрос становится отчасти именно из-за высокой стоимости и перебоев предложения.
Для грузовой базы российских НПЗ существеннее физическая возможность перерабатывать нефть и отгружать продукт. МЭА связывает сокращение российского производства топлива с повреждением перерабатывающих мощностей и подчёркивает: смягчение экспортных ограничений само по себе не возвращает утраченный выпуск. Китай также сократил переработку в сентябре на 8,4% год к году, до примерно 57 млн т.
По оценке CREA, в сентябре российский морской экспорт нефтепродуктов вырос на 2% к августу, тогда как железнодорожный экспорт нефти и нефтепродуктов сократился на 16%. При этом Россия импортировала по морю около 234 тыс. т нефтепродуктов. Объём уменьшился на 44% к августу, но оставался вторым по величине с января 2022 года. Такая встречная торговля указывает на необходимость закрывать отдельные продуктовые и региональные дисбалансы. В краткосрочной перспективе основной потенциал восстановления погрузки связан с возвращением перерабатывающих мощностей.
Строительные грузы и цемент демонстрируют разную динамику
Погрузка строительных грузов в сентябре составила 9,2 млн т, снизившись на 5,2% к прошлому году. За 9 месяцев погружено 72,9 млн т, на 3,7% меньше, чем годом ранее.
Цемент сохраняет положительную годовую динамику: по данным РЖД, сентябрьский рост составил 7,3%. За январь–сентябрь погрузка цемента составила 15,5 млн т, всё ещё на 2,7% ниже прошлогоднего уровня.
Внутренние перевозки строительных грузов сократились на 4,6% год к году, до 11,2 млн т. Наиболее заметные потери пришлись на Московскую область — около 240 тыс. т, Татарстан — 120 тыс. т, Тюменскую область — 110 тыс. т. В то же время Краснодарский край увеличил приём примерно на 110 тыс. т, Саратовская область — на 110 тыс. т, Белгородская — на 70 тыс. т. Такое сочетание указывает на неравномерный спрос по регионам и проектам; рост на отдельных стройках пока не компенсирует снижение в крупнейших центрах потребления.
Внутренние перевозки цемента увеличились примерно на 6%, до 2 млн т, экспортные — в 1,5 раза, до 120 тыс. т. Основную прибавку внутри страны обеспечили Татарстан — около 40 тыс. т, Дагестан — 30 тыс. т, Приморский край и Архангельская область — примерно по 20 тыс. т.
Общеотраслевая статистика не подтверждает столь же сильного роста цементного спроса, как в железнодорожной погрузке. По оценке «Союзцемента», опубликованной 14 октября, потребление цемента в России в сентябре составило около 6,2 млн т: снижение на 1% год к году и на 4% к августу. Производство выросло на 2% год к году, до 6,1 млн т. За январь–сентябрь потребление сократилось на 7%, до 44 млн т, производство — на 6%, до 43 млн т. Снижение внутреннего спроса сопровождается сокращением импорта цемента. За девять месяцев он уменьшился на 20%, до 2,4 млн т, тогда как экспорт вырос на 3%, примерно до 1 млн т.
В сентябре ввод жилья в России сократился на 9% год к году, до 8,2 млн кв. м: ввод многоквартирных домов снизился на четверть, примерно до 3 млн кв. м, тогда как ИЖС впервые с начала года показало рост — на 4%, до 5,3 млн кв. м. За январь–сентябрь общий ввод уменьшился на 13%, до 66,3 млн кв. м, преимущественно за счёт ИЖС: в этом сегменте снижение составило 21%, до 41,4 млн кв. м, тогда как ввод многоквартирного жилья вырос на 3%, до 24,9 млн кв. м.
По данным ДОМ.РФ, в сентябре запущено около 3,8 млн кв. м жилья: на 42% больше августа, но на 5% меньше прошлого года. За девять месяцев запуски выросли на 5%, однако прирост обеспечило начало года: во II квартале они снизились на 6%, в III — на 8% год к году. Поэтому сильное месячное восстановление с августовской базы не отменяет более слабого формирования новых проектов во второй половине года.
Финансирование продолжает ограничивать скорость восстановления строительной отрасли. В сентябре Банк России сохранил ключевую ставку на уровне 14% и оценивал неценовые условия кредитования как жёсткие. Вместе с тем регулятор отмечал восстановление инвестиционной активности относительно начала года. В краткосрочной перспективе, с сезонным снижением строительной активности, вероятно сохранение региональной неоднородности перевозок.
Железная руда: восстановление после летнего падения экспорта
В сентябре погрузка железной и марганцевой руды составила 8,7 млн т, сохранив уровень прошлого года и увеличившись на 2,4% к августу. За 9 месяцев погружено 79,6 млн т, на 0,8% меньше, чем годом ранее. Внутренние перевозки по кубу составили 7,1 млн т, снизившись примерно на 1% год к году.
Экспорт увеличился к августу почти на 5%, но остался на 15% ниже сентября прошлого года. Таким образом, сентябрь принёс частичное восстановление после летнего снижения, а не возврат к прежним объёмам. Отправки в Китай составили 1,1 млн т: они почти не изменились к августу, но сократились на треть год к году.
Маршрутная детализация объясняет существенную часть этого спада. В сентябре прошлого года через Азово-Черноморские порты в Китай следовало около 0,8 млн т руды; в сентябре текущего такие отправки не осуществлялись. Поставки через сухопутные переходы выросли на 10%, через порты Белого и Баренцева морей — на 60%. По сравнению с августом отправки в северные порты с назначением в Китай удвоились, но одновременно сократились сухопутные отправки и прекратились августовские отправки в Балтийские порты. Поэтому общий китайский объём остался практически прежним.
На турецком направлении также произошла смена маршрута: весь сентябрьский поток, около 100 тыс. т, прошёл через Балтику; южные порты не использовались. Отправки в Турцию превышают прошлогодние на 35%, но уступают августовским на 15%. Дополнительную поддержку дали Казахстан, куда направлено около 170 тыс. т, и новая в сентябрьском сравнении поставка в Индию через порты Балтики — около 85 тыс. т. Расширение этих направлений пока не заменило выпавший китайский поток через южные порты.
Общий китайский импорт руды сократился заметно меньше российских отправок. Это указывает на существенную роль ограничений отдельных российских экспортных маршрутов. По китайским таможенным данным, в сентябре Китай импортировал около 110 млн т железной руды: на 5,5% меньше прошлого года и на 1% больше августа. За 9 месяцев импорт, напротив, увеличился на 4%, примерно до 955 млн т. Российский железнодорожный поток в Китай потерял за сентябрь 35% год к году. При этом среднемесячная цена руды с содержанием железа 62% на базисе CFR Китай в серии Всемирного банка составила около 98 $/т против 96 $/т в августе.
Внутренний рынок частично сглаживает внешние потери. По предварительным данным «Корпорации Чермет», российская выплавка стали в сентябре выросла на 6% год к году, хотя за девять месяцев оставалась ниже прошлогодней на 3%. Это создаёт более благоприятный текущий фон для поставок руды металлургам, чем накопленная годовая динамика. В краткосрочной перспективе устойчивость восстановления погрузки руды будет зависеть от загрузки отечественных комбинатов и эффективности северных и сухопутных экспортных маршрутов.
Чёрные металлы: внутренние перевозки растут при слабом экспорте
Погрузка чёрных металлов в сентябре выросла на 2,5% год к году, до 3,9 млн т. За 9 месяцев погружено 35,2 млн т, на 8,5% меньше прошлогоднего результата.
Внутренние перевозки увеличились почти на 20% год к году, тогда как экспорт сократился на 30%. Среди крупнейших направлений выделяются Бельгия (в том числе поставки слябов на местные прокатные заводы) — около 500 тыс. т, Казахстан и Узбекистан — примерно по 200 тыс. т. Отправки в Китай выросли с низкой прошлогодней базы до 130 тыс. т; относительно августа объём увеличился более чем втрое. При этом поток в Турцию сократился до 95 тыс. т — на 85% год к году и на 55% к августу на фоне ограничений логистики АЧБ. Рост других направлений пока не компенсирует этот провал.
Производственные показатели подтверждают сентябрьское оживление российской металлургии, но не завершение спада. По предварительной оценке «Корпорации Чермет», выплавка стали достигла 5,5 млн т, увеличившись на 5,8% год к году, выпуск проката — 4,7 млн т, на 2,6% больше. За 9 месяцев производство стали составило около 49 млн т и уменьшилось на 3,2%, проката — 43 млн т, на 3,3% меньше.
Перенаправление экспорта на Балтику осложняется конкуренцией с зерновыми грузами, получившими приоритет при перевозке по железной дороге. Металлурги сообщали о несогласовании заявок, медленной выгрузке в портах и нехватке локомотивов для вывода порожних вагонов с припортовых станций. Переориентация потоков с юга повышает стоимость доставки стали на 20–30%, а дополнительные расходы при перевозке слябов оцениваются примерно в $30/т. В краткосрочной перспективе логистические ограничения и рост затрат продолжат сдерживать экспорт.
Лесные грузы продолжают терять объёмы на китайском направлении
В сентябре погрузка лесных грузов составила 1,7 млн т — на 10,5% меньше и прошлого года, и августа. За январь–сентябрь погружено 18,1 млн т, на 4,5% ниже прошлогоднего уровня.
Экспортные перевозки лесных грузов сократились на 12% год к году, а внутренние — на 5%. Главный вклад в годовое сокращение внёс Китай. Перевозки туда уменьшились на 20%, до менее 500 тыс. т, обеспечив почти 90% чистой потери экспортного объёма лесных грузов. Рост отправок в Узбекистан на 9% и в Египет на 40%, оказался недостаточным для компенсации. Китай по-прежнему формирует около половины железнодорожного экспорта этой номенклатуры, поэтому диверсификация рынков пока лишь ограничивает последствия снижения основного потока.
Согласно китайской таможенной статистике за восемь месяцев: импорт древесины уменьшился на 5%, примерно до 36 млн куб. м, в том числе пиломатериалов — на 9%, до 15 млн куб. м, круглого леса — на 2%, до 21 млн куб. м.
Сокращение инвестиций в китайскую недвижимость примерно на 21% за 9 месяцев создаёт предпосылки для дальнейшего снижения спроса на древесину, используемую в строительстве и отделке. В такой ситуации рост Узбекистана и Египта полезен для диверсификации российских отгрузок, однако значительно меньший размер этих потоков не позволяет быстро заместить Китай.
Удобрения: экспорт восстанавливается при сокращении внутренних перевозок
Погрузка химических и минеральных удобрений в сентябре составила 5,5 млн т, на 1,8% меньше прошлого года. За 9 месяцев погружено 51,7 млн т удобрений, на 1,5% меньше, чем годом ранее.
Экспортные перевозки выросли на 2% год к году, тогда как внутренние перевозки снизились на 3% год к году.
Крупнейшим направлением остаётся Бразилия, занимающая более 40% экспортного объёма. Поставки туда увеличились на четверть год к году. Отправки в Китай оказались на 20% меньше прошлогоднего уровня. Одновременно резко выросли объёмы с указанием ОАЭ до 1 млн т, при практически полной остановке грузопотока с указанием Швейцарии с 0,8 млн т. Синхронность этих изменений может отражать перемену коммерческого оформления потоков.
Бразильский рынок даёт важный пример расхождения между российскими отправками и общим импортом покупателя. По данным Secex, в сентябре Бразилия импортировала около 3,1 млн т удобрений — на 28% меньше прошлого года. За 9 месяцев импорт уменьшился на 16%, до 28,5 млн т. На этом фоне рост российских железнодорожных отправок с указанием Бразилии на четверть нельзя объяснять общим расширением закупок страны. Он может отражать усиление позиций российских поставщиков, изменение видов продукции и календаря отправки относительно морской доставки и таможенного оформления.
Мировые цены по видам удобрений расходятся. В сентябрьских данных Всемирного банка карбамид подорожал примерно с 390 до 408 $/т, диаммофос — с 794 до 801 $/т, тогда как гранулированный хлористый калий на базисе CFR Бразилия подешевел с 387 до 368 $/т.
В краткосрочной перспективе поддержкой экспорта могут оставаться сезонные потребности сельхозпроизводителей и конкурентоспособность отдельных российских продуктов. Ограничением выступает способность покупателей оплачивать закупки при высоких издержках.
Зерно поддерживает погрузку на фоне перестройки экспортных маршрутов
Погрузка зерна в сентябре увеличилась на 9% год к году. За январь–сентябрь отправлено 23,9 млн т зерна, на 42,2% больше, чем годом ранее. Высокий накопленный прирост сохраняется, но сентябрьский темп роста к прошлому году заметно ниже августовского.
В сентябре экспортные перевозки зерна по железной дороге выросли на четверть год к году, тогда как внутренние снизились на 20%. В структуре экспортных отправок заметно увеличилась роль Китая и соседних рынков. Перевозки в Китай удвоились, достигнув почти 450 тыс. т. В Казахстан направлено около 300 тыс. т — вчетверо больше прошлогоднего и более чем вдвое больше августовского объёма.
На традиционных направлениях динамика оставалась слабее. Отправки в Египет сократились на 60% год к году, до 350 тыс. т, в Турцию — на 13%, почти до 300 тыс. т, хотя относительно августа выросли на 20%. Перевозки в Саудовскую Аравию уменьшились на четверть, до 160 тыс. т. Дополнительные объёмы обеспечили ЮАР — около 140 тыс. т, Нигерия — 120 тыс. т и Мексика — 110 тыс. т.
Рост железнодорожных отправок сопровождается перестройкой маршрутов, но пока не означает восстановления экспорта в целом. По оценке «Совэкона» от 15 октября, сентябрьский экспорт пшеницы составил около 2,6 млн т, а октябрьский может достигнуть 2,5 млн т — на 54% меньше прошлогоднего уровня. Компания связывает слабый вывоз прежде всего с ограничениями черноморской логистики. Балтика компенсирует их лишь частично: в сентябре через её порты было экспортировано около 1,6 млн т против 0,4 млн т в августе, в том числе 1,2 млн т через российские терминалы.
Более оптимистичную оценку 16 октября представил «Русагротранс»: около 3 млн т экспорта пшеницы в октябре против уточнённых 2,9 млн т в сентябре. При этом примерно 65% октябрьских отгрузок компания ожидает через Балтику. Таким образом, оценки общего вывоза различаются, но обе указывают на возросшую зависимость экспорта от северо-западного направления.
Поддержать переориентацию должен повышенный приоритет зерна на железной дороге. Зерновые грузы переведены в третью категорию очередности, что даёт им преимущество перед большинством других грузов при распределении ограниченной пропускной способности. Однако ускорение само по себе не устраняет перегруженность припортовых станций и недостаток мощностей хранения. Одновременно альтернативные маршруты дорожают: с 13 октября плата за использование железнодорожной инфраструктуры Латвии при транзите российского зерна повышена в среднем на 25%.
Предложение зерна также ожидается несколько ниже прошлогоднего. ИКАР 12 октября снизил прогноз урожая со 138 до 137 млн т, в том числе пшеницы — с 88,5 до 88 млн т. Для сравнения, по итоговым данным Росстата, в 2025 году было собрано 141,2 млн т зерна, включая 91,1 млн т пшеницы. Таким образом, прогноз ИКАР предполагает сокращение урожая примерно на 3%. Оценка экспортного потенциала зерна на сезон 2026/27 уменьшена с 55 до 52,8 млн т, пшеницы — с 43,5 до 42 млн т.
В ближайшие месяцы приоритет зерна и дальнейшее освоение альтернативных маршрутов поддержат железнодорожные отправки. Однако без восстановления черноморской логистики возможности быстрого наращивания экспорта останутся ограниченными, а нагрузка на подходы к балтийским портам — высокой.
Ставки аренды: рост продолжается при сокращении доступного парка
По оценке NEFT Research, в начале октября ставка аренды полувагона достигла 1 090 руб./сутки, увеличившись на 4% относительно сентября и на 63% год к году. Рост поддерживают сезонные отгрузки угля российским энергетикам и локальная нехватка вагонов. Дополнительное давление создаёт замедление оборота на экспортных маршрутах: переориентация грузопотоков с юга увеличивает нагрузку на железнодорожную инфраструктуру Северо-Запада.
Повышение ставок происходит при сохраняющемся значительном расчётном профиците полувагонов: на начало октября он оценивался в 162 тыс. ед., увеличившись за месяц на 11 тыс. Неиспользуемый рабочий парк составлял около 51 тыс. полувагонов, из которых более 22 тыс. имели просроченный плановый ремонт (но эти вагоны остались в статусе рабочего парка). Таким образом, доступный резерв составлял лишь 29 тыс. вагонов — примерно на 6 тыс. меньше, чем месяцем ранее. При этом оперативно вернуть в перевозочный процесс можно только 12,3 тыс. полувагонов.
Фактически неисправный парк, включая вагоны с просроченным ремонтом, числящиеся в рабочем парке, достиг 124 тыс. полувагонов — около 19% их общей численности. За месяц он увеличился примерно на 5 тыс. ед. При этом объёмы плановых ремонтов практически не меняются: в сентябре отремонтировано около 9,4 тыс. полувагонов против 9,5 тыс. в августе. Поэтому значительный формальный избыток вагонов сочетается с сокращением доступного исправного резерва и локальными трудностями с привлечением парка.
Производство нового подвижного состава остаётся ниже прошлогоднего уровня. В сентябре российские предприятия выпустили 3,5 тыс. грузовых вагонов — на 4% меньше год к году, но на 1% больше августа. За январь–сентябрь выпуск сократился на 25%, до 31 тыс. ед., в том числе полувагонов — на 39%, до 10,8 тыс. С начала года из парка выбыло около 24,5 тыс. грузовых вагонов, а его общая численность с учётом регистрации нового подвижного состава выросла на 6,2 тыс., до 1,412 млн ед. на начало октября.
Инфографика: Акционерное общество «Первая Грузовая Компания».
Источник: ПГК


